Domain kellerdecken-dämmung.de kaufen?
Wir ziehen mit dem Projekt
kellerdecken-dämmung.de um.
Sind Sie am Kauf der Domain
kellerdecken-dämmung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kellerdecken-dämmung.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **

Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
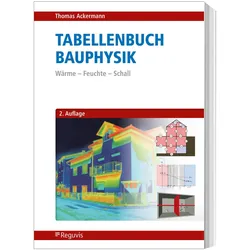
Tabellenbuch Bauphysik, Fachbücher von Thomas AckermannDas Tabellenbuch bietet eine übersichtliche Darstellung der für die Bauphysik relevanten Sachverhalte mit wichtigen Zusatzinformationen. Es fasst kurz und prägnant die wesentlichen Gleichungen, Parameter und Stoffkenngrössen zusammen. Die erforderlichen Angaben wurden den korrespondierenden DIN-Normen entnommen, wobei an den entsprechenden Stellen Fehler, die in den Normen enthalten sind, korrigiert wurden. Ausserdem enthält das Tabellenbuch Vorschläge zur Lösung von Problemstellungen, die in den Normen nicht geregelt sind, sowie Angaben zu den dabei zu verwendenden Daten.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Messer gewellt für Dämmstoffe und Rohrisolierungen mit HalterGewelltes Spezialmesser für Rohrisolierungen und Dämmstoffe aus Mineralwolle Spezialmesser, beidseitig mit Wellenschliff versehen, zum Schneiden von Rohrisolierungen und Dämmstoffen aus Mineralwolle. Zum leichten Schneiden von isolierenden Produkten wie Glaswolle, Steinwolle, Polyurethan, Bauschaum in Rollen oder Platten. Die Klinge ist aus 2 mm starkem rostfreien Edelstahl gefertigt und der Holzgriff beidseitig ergonomisch geformt. Für harte und weiche Dämmstoffe einsetzbar - grober Wellenschliff für weiche Dämmstoffe - feiner Wellenschliff für harte Dämmstoffe. Inklusive Schutzhülle mit Gürtelschlaufe.25,59 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **


Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
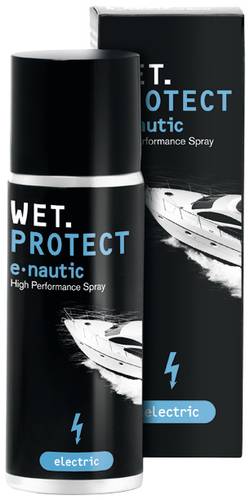
Eltako WP50 FeuchtigkeitsschutzHochleistungsschutz vor Feuchtigkeit, Nässe und Korrosion. Dieser Wasserblockierer unterwandert jegliche Feuchtigkeit und Nässe vollständig. Er bildet einen mikrodünnen Schutzfilm mit extrem wasserabweisender Wirkung. Die elektrische Durchschlagsfestigkeit ist mit 200kV/mm extrem hoch. Durch die Salzwasserbeständigkeit eignet es sich nicht nur perfekt für den Einsatz im Winter, da es vor den Einflüssen von Streusalz schützt, sondern auch bei meeresnahen Anwendungen. Mit diesem Spray gemäß Bedienungsanleitung behandelte leitungslose Funktaster bleiben selbst auf der Wetterseite im Freien jahrelang elektrisch voll funktionsfähig.26,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Tabellenbuch Bauphysik, Fachbücher von Thomas AckermannDas Tabellenbuch bietet eine übersichtliche Darstellung der für die Bauphysik relevanten Sachverhalte mit wichtigen Zusatzinformationen. Es fasst kurz und prägnant die wesentlichen Gleichungen, Parameter und Stoffkenngrössen zusammen. Die erforderlichen Angaben wurden den korrespondierenden DIN-Normen entnommen, wobei an den entsprechenden Stellen Fehler, die in den Normen enthalten sind, korrigiert wurden. Ausserdem enthält das Tabellenbuch Vorschläge zur Lösung von Problemstellungen, die in den Normen nicht geregelt sind, sowie Angaben zu den dabei zu verwendenden Daten.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
Ähnliche Suchbegriffe für Gesonderte
-
Messer gewellt für Dämmstoffe und Rohrisolierungen mit HalterGewelltes Spezialmesser für Rohrisolierungen und Dämmstoffe aus Mineralwolle Spezialmesser, beidseitig mit Wellenschliff versehen, zum Schneiden von Rohrisolierungen und Dämmstoffen aus Mineralwolle. Zum leichten Schneiden von isolierenden Produkten wie Glaswolle, Steinwolle, Polyurethan, Bauschaum in Rollen oder Platten. Die Klinge ist aus 2 mm starkem rostfreien Edelstahl gefertigt und der Holzgriff beidseitig ergonomisch geformt. Für harte und weiche Dämmstoffe einsetzbar - grober Wellenschliff für weiche Dämmstoffe - feiner Wellenschliff für harte Dämmstoffe. Inklusive Schutzhülle mit Gürtelschlaufe.25,59 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Zürcher, Christoph: BauphysikBauphysik , Nachhaltiges Bauen setzt einen integralen Planungsprozess voraus, gilt es doch Energieeffizienz, Raumklima (Temperatur, Luftqualität, Licht und Akustik), Ressourceneinsatz und Dauerhaftigkeit zu optimieren. Um diese Herausforderungen meistern zu können, müssen die bauphysikalischen Gesetzmässigkeiten in und um ein Gebäude verstanden und angewendet werden, wobei häufig mit Näherungslösungen gearbeitet wird. Ein optimaler Einsatz unserer Ressourcen bei minimalem Energieverbrauch und minimaler Umweltbelastung, um bestmögliche Behaglichkeit und maximale Sicherheit des Bewohners bzw. Benutzers von Bauwerken zu erreichen ¿ das ist eine der Aufgaben unserer Zeit. Dieses Buch befasst sich mit den Wechselwirkungen zwischen Bauwerk und Wärme, Feuchte, Luftströmungen, Licht und Schall. Folgende Themen werden behandelt: Aussenklima, Raumklima, stationärer Wärmedurchgang, Sonnenschutz, Wärmebrücken, Oberflächenkondensat und Schimmelpilzbildung, Feuchtetransport, Luftwechsel und Dichtigkeit, Speichervorgänge und instationäre Transportprozesse, natürliche Beleuchtung in Innenräumen, Energieverbrauch und Heiz- bzw. Kühlleistung, Schallausbreitung im Gebäude und im Freien, baulicher Brandschutz. Die fünfte Auflage des bewährten Standardwerks für Ausbildung und Praxis berücksichtigt alle baurelevanten Normen (EN, ISO, SIA), insbesondere im Zusammenhang mit der EU-Richtlinie über die Gesamtenergieeffizienz von Gebäuden. Das neu integrierte Addendum enthält Ergänzungen zum Stand der Technik und Normierung, insbesondere zu Änderungen in den Normen SIA 180:2014 und SIA 382/1:2014. Mit einem ausführlichen Anhang sowie einem Fachwörterverzeichnis (deutsch-französisch-italienisch-englisch). , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 5.,überarbeitete Auflage, Erscheinungsjahr: 201801, Produktform: Kartoniert, Titel der Reihe: Bau und Energie##, Autoren: Zürcher, Christoph~Frank, Thomas, Edition: REV, Auflage: 18005, Auflage/Ausgabe: 5.,überarbeitete Auflage, Seitenzahl/Blattzahl: 392, Abbildungen: zahlreiche Abbildungen und Tabellen, durchgehend 2-farbig, Keyword: Bautechnik; Brandschutz; Feuchte; Haustechnik; Luftaustausch; Lärmprobleme, Fachschema: Energietechnik~Bau / Baustoff~Baustoff~Bau / Hochbau~Hochbau~Bau / Bautechnik~Bautechnik, Fachkategorie: Hochbau und Baustoffe, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Energieeffizienz, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 392, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vdf Hochschulverlag AG, Verlag: Vdf Hochschulverlag AG, Verlag: vdf Hochschulverlag AG an der ETH Zrich, Länge: 282, Breite: 200, Höhe: 28, Gewicht: 1355, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783728136084 9783728130549 9783728129222 9783728118226, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ackermann, Thomas: Tabellenbuch BauphysikTabellenbuch Bauphysik , Wärme - Feuchte - Schall , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20221103, Produktform: Kartoniert, Autoren: Ackermann, Thomas, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Keyword: Energiesparen; Gebäudesimulation; Feuchteschutz; Bauakustik; U-Wert; Baustoffkennwerte; Luftschallschutz, Fachschema: Bau / Bautechnik~Bautechnik~Feuchtigkeit~Ökologie~Tabelle~Wärmeschutz, Warengruppe: HC/Bau- und Umwelttechnik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVII, Seitenanzahl: 386, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Länge: 238, Breite: 167, Höhe: 20, Gewicht: 686, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410231783, Alternatives Format EAN: 9783846212851, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.